เนื้อหาบทความ
การบริหารภาษี SME ช่วงปลายปีควรเริ่มจากประมาณกำไรสุทธิทางภาษี ตรวจรายจ่ายและหลักฐานให้ถูกต้อง แล้ววางแผนเงินสดสำหรับภาษีที่เหลือ ไม่ควรเริ่มจากหาของซื้อเพียงเพื่อลดภาษี เพราะเงินที่จ่ายออกอาจมากกว่าภาษีที่ประหยัดได้ ทั้งนี้ ต้องพิจารณารูปแบบกิจการ รอบบัญชี และสิทธิภาษีของบริษัทก่อนใช้แนวทางใด
บทความนี้เน้นบริษัทและห้างหุ้นส่วนนิติบุคคลไทยที่เสียภาษีจากกำไรสุทธิ โดยใช้กิจการที่ปิดรอบบัญชีวันที่ 31 ธันวาคมเป็นกรอบวางแผน ตรวจแหล่งข้อมูลทางการเมื่อวันที่ 15 พฤศจิกายน 2569 ไม่ครอบคลุมภาษีบุคคลธรรมดาของเจ้าของกิจการ สิทธิ BOI ธุรกรรมต่างประเทศ และมาตรการลดหย่อนพิเศษเฉพาะโครงการ
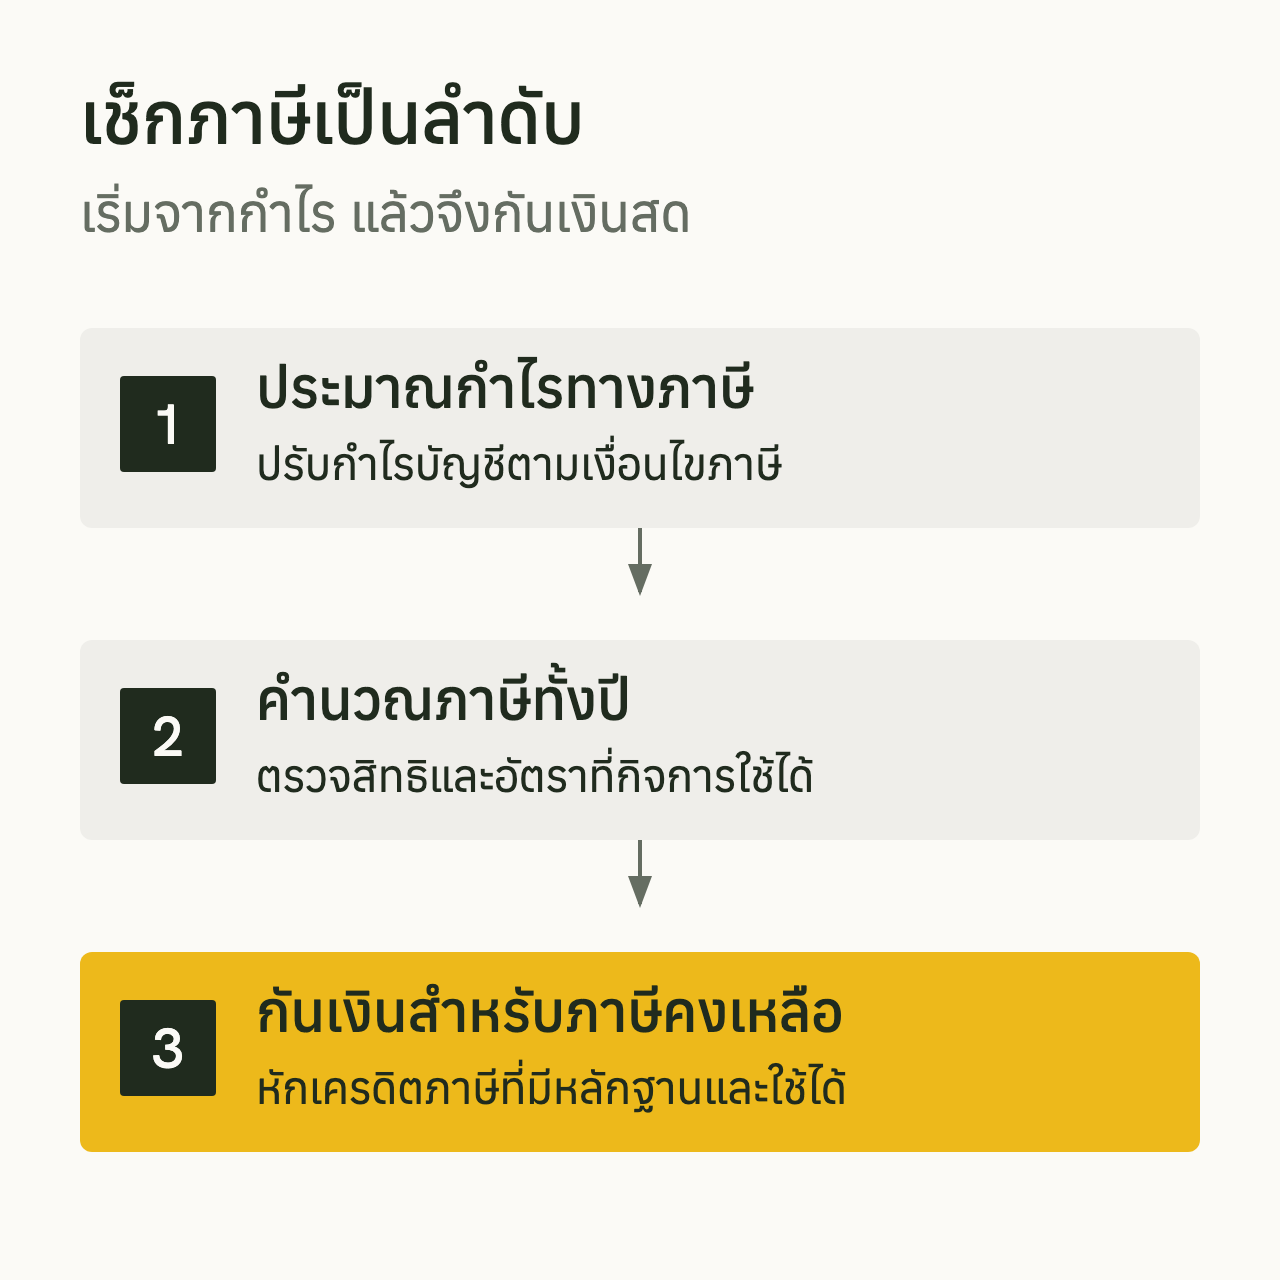
1. ประมาณกำไรทางภาษีก่อนตัดสินใจใช้เงิน
ยอดเงินในธนาคารและกำไรในงบการเงินยังตอบไม่ได้ว่าบริษัทต้องเสียภาษีเท่าไร ควรให้ผู้ทำบัญชีจัดทำประมาณการทั้งรอบบัญชี และแสดงรายการปรับปรุงจากกำไรบัญชีเป็นกำไรทางภาษีให้เห็นชัด
เริ่มจากรายได้และค่าใช้จ่ายที่บันทึกแล้ว รวมรายการที่คาดว่าจะเกิดก่อนปิดรอบ จากนั้นแยกรายจ่ายต้องห้าม รายการที่หักได้ต่างจากบัญชี และสิทธิที่มีหลักฐานครบ ฐานภาษีเงินได้นิติบุคคลใช้กำไรสุทธิตามเงื่อนไขของประมวลรัษฎากร ไม่ใช่กำไรบัญชีโดยไม่ปรับปรุง (กรมสรรพากร: มาตรา 65 และมาตรา 65 ทวิ)
ข้อมูลที่เจ้าของกิจการควรขอจากฝ่ายบัญชีมีอย่างน้อย 3 ชุด:
- ประมาณกำไรทางภาษีทั้งปี พร้อมรายการที่ยังรอเอกสารหรือข้อสรุป
- ภาษีทั้งปีที่คาดว่าจะเกิด และภาษีที่ชำระหรือถูกหักไว้แล้ว
- ประมาณเงินสดรับจ่ายจนถึงช่วงยื่นภาษีประจำปี
สำหรับยอดขายที่ยังไม่แน่นอน อาจทำประมาณการตามแผนหลักและกรณีรายได้ต่ำกว่าแผน เพื่อดูว่าเงินสดรองรับภาษีและค่าใช้จ่ายประจำได้เพียงใด นี่เป็นวิธีวางแผนภายใน ไม่ใช่สูตรคำนวณภาษีที่กฎหมายกำหนด
2. ตรวจสิทธิอัตราภาษี SME ให้ครบทั้งปีนี้และประวัติที่ผ่านมา
คำว่า SME ในทางธุรกิจไม่ได้ทำให้บริษัทได้อัตราภาษี SME โดยอัตโนมัติ ต้องตรวจเกณฑ์ทุนชำระแล้วและรายได้ รวมถึงความต่อเนื่องของเงื่อนไข
เกณฑ์หลักคือทุนชำระแล้วในวันสุดท้ายของรอบบัญชีไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและให้บริการในรอบบัญชีไม่เกิน 30 ล้านบาท โดยต้องพิจารณาความต่อเนื่องตั้งแต่รอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2555 เป็นต้นมา หากกิจการเคยเกินเกณฑ์ อย่าสรุปว่าได้สิทธิคืนเพียงเพราะปีนี้กลับมาต่ำกว่าเกณฑ์ ควรให้ผู้ทำบัญชีตรวจประวัติตาม มาตรา 8 แห่งพระราชกฤษฎีกาฯ ฉบับที่ 530
สำหรับนิติบุคคลที่เข้าเงื่อนไข อัตราที่กรมสรรพากรระบุสำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2560 เป็นต้นไปเป็นดังนี้:
| กำไรสุทธิทางภาษี | อัตราภาษี |
|---|---|
| ส่วนที่ไม่เกิน 300,000 บาท | ยกเว้น |
| ส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3,000,000 บาท | 15% |
| ส่วนที่เกิน 3,000,000 บาท | 20% |
อัตรานี้ใช้เป็นช่วงของกำไร ไม่ใช่นำอัตราช่วงสูงสุดไปคูณกำไรทั้งจำนวน ส่วนนิติบุคคลทั่วไปที่ไม่ได้รับสิทธิยกเว้นหรือลดอัตรา ใช้อัตรา 20% ของกำไรสุทธิ (กรมสรรพากร: วิธีกรอก ภ.ง.ด.50 สำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2568 หน้า 5)
3. ตรวจรายจ่ายให้ถูกงวดและมีหลักฐานรองรับ
การจ่ายเงินก่อนวันที่ 31 ธันวาคมไม่ได้ทำให้รายจ่ายนั้นหักภาษีในปีนี้ได้เสมอไป ต้องดูว่ารายการเกิดขึ้นเมื่อใด เกี่ยวกับกิจการหรือไม่ และเป็นค่าใช้จ่ายหรือทรัพย์สิน
รายการข้ามปีต้องดูเนื้อหาของธุรกรรม
ภาษีเงินได้นิติบุคคลโดยทั่วไปใช้เกณฑ์สิทธิ จึงมีรายได้ที่ต้องรับรู้แม้ยังไม่ได้รับเงิน และรายจ่ายที่อาจอยู่ในรอบนี้แม้ยังไม่ได้จ่ายเงิน ตามเงื่อนไขของ มาตรา 65
ก่อนปิดงบ ควรตรวจสัญญา ใบส่งมอบงาน ใบรับสินค้า และช่วงเวลาที่ได้รับบริการร่วมกับใบแจ้งหนี้ โดยเฉพาะงานคาบเกี่ยวปลายปี เงินจ่ายล่วงหน้า และเงินมัดจำ อย่าตัดสินงวดภาษีจากวันที่โอนเงินเพียงอย่างเดียว
รายจ่ายที่ลงบัญชีแล้วอาจต้องบวกกลับ
รายจ่ายส่วนตัว รายจ่ายที่ไม่เกี่ยวกับการหากำไรหรือกิจการโดยเฉพาะ และรายจ่ายที่พิสูจน์ผู้รับไม่ได้ เป็นรายการที่ต้องระวังตามมาตรา 65 ตรี การบันทึกเป็นค่าใช้จ่ายทางบัญชีไม่ได้ยืนยันสิทธิหักภาษี (กรมสรรพากร: รายจ่ายต้องห้าม)
เพื่อให้ฝ่ายบัญชีตรวจได้ ควรจัดเอกสารตามแต่ละธุรกรรม ได้แก่ หลักฐานซื้อหรือรับบริการ หลักฐานส่งมอบ หลักฐานชำระเงิน และข้อมูลผู้รับเงิน ไม่ควรถือว่าเอกสารภายในที่จัดทำขึ้นเองทดแทนหลักฐานจากคู่ค้าได้ทุกกรณี
ซื้อเครื่องจักรหรืออุปกรณ์ต้องแยกจากค่าใช้จ่ายทั่วไป
รายจ่ายที่เป็นการลงทุนไม่ใช่ค่าใช้จ่ายที่หักได้ทันทีทั้งจำนวนโดยทั่วไป ส่วนการหักค่าสึกหรอและค่าเสื่อมราคาต้องเป็นไปตามเงื่อนไขของกฎหมาย (กรมสรรพากร: มาตรา 65 ตรี (5) และ มาตรา 65 ทวิ (2))
ก่อนซื้อทรัพย์สินปลายปี จึงควรถามผู้ทำบัญชีว่าใช้หักภาษีปีนี้ได้เท่าไร ต้องเริ่มนับจากเมื่อใด และมีข้อจำกัดเฉพาะหรือไม่ อย่าใช้ราคาซื้อทั้งหมดเป็นยอดลดกำไรทันที
4. เทียบภาษีที่ประหยัดได้กับเงินสดที่ต้องจ่าย
รายจ่ายที่หักภาษีได้ไม่ได้หมายความว่าบริษัทได้เงินคืนเท่ารายจ่าย การตัดสินใจควรดูทั้งความจำเป็นทางธุรกิจและต้นทุนหลังภาษี
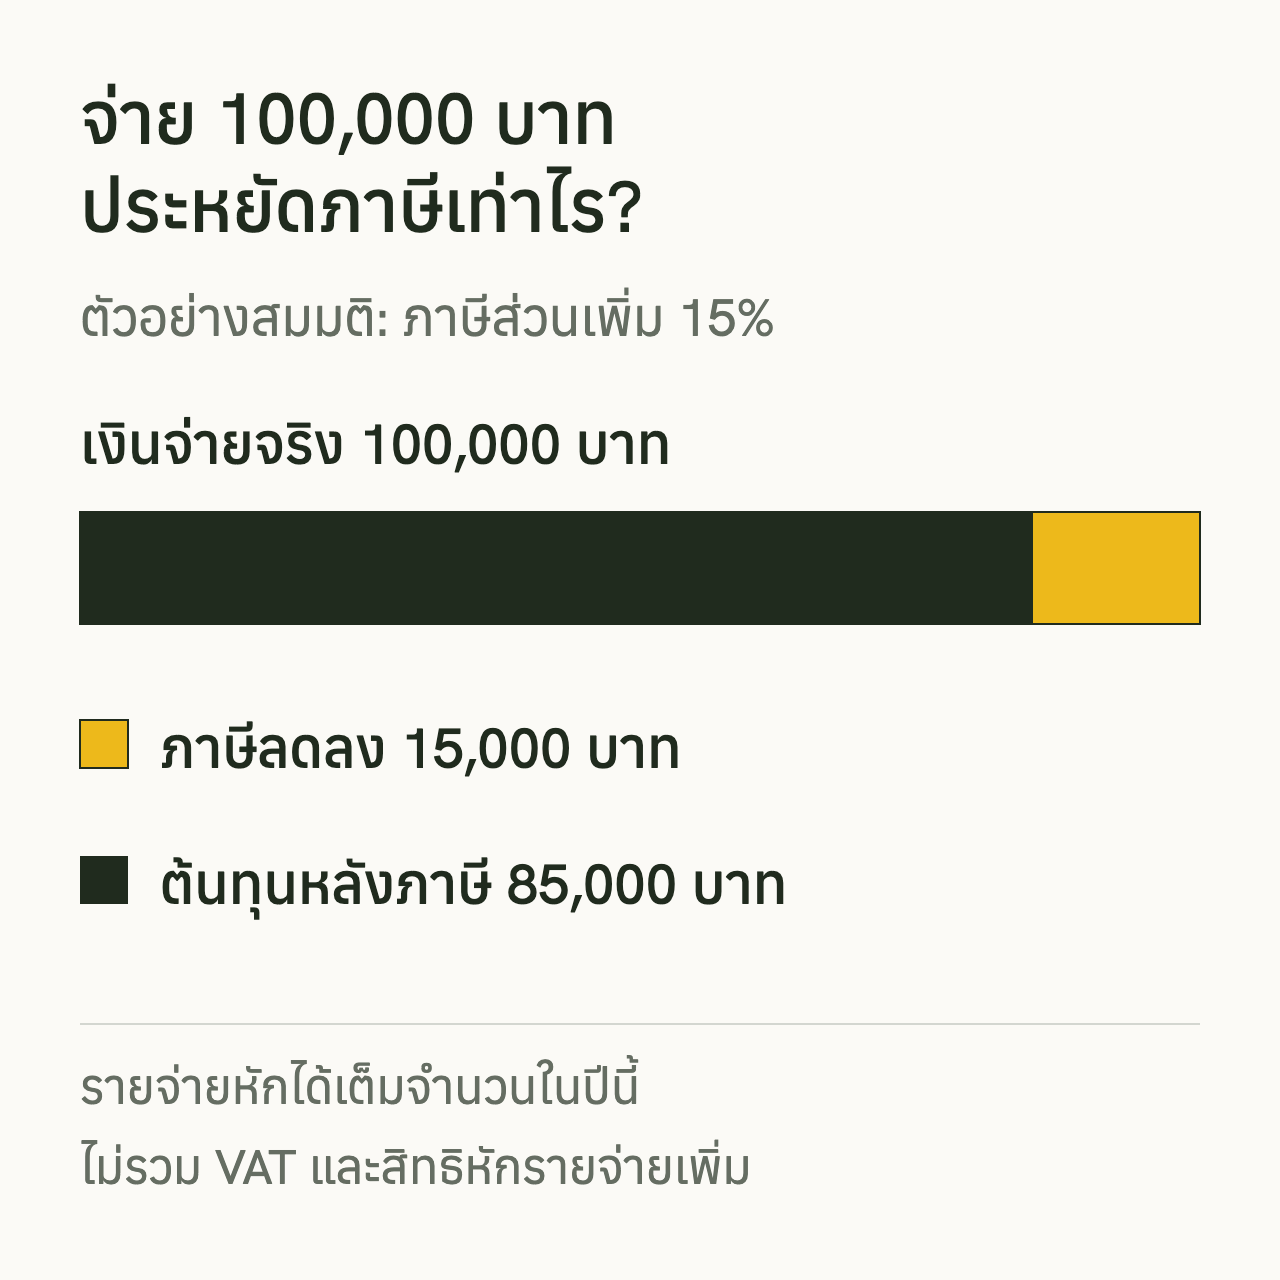
ตัวอย่างสมมติ: บริษัทมีสิทธิใช้อัตรา SME และมีกำไรสุทธิทางภาษีก่อนรายจ่ายเพิ่มเติม 1,000,000 บาท กำลังพิจารณาค่าบริการที่จำเป็น 100,000 บาท ซึ่งหักเป็นรายจ่ายปีนี้ได้เต็มจำนวน สมมติว่าไม่มีสิทธิหักเพิ่ม ไม่มีผลขาดทุนยกมา และไม่รวมผลของ VAT
- ก่อนมีรายจ่าย: ภาษี = (1,000,000 − 300,000) × 15% = 105,000 บาท
- หลังมีรายจ่าย: ภาษี = (900,000 − 300,000) × 15% = 90,000 บาท
- ภาษีลดลง 15,000 บาท แต่บริษัทจ่ายค่าบริการ 100,000 บาท ต้นทุนหลังหักผลประหยัดภาษีจึงเท่ากับ 85,000 บาท
ตัวอย่างใช้อัตราจาก กรมสรรพากร: อัตราภาษีเงินได้นิติบุคคล และเป็นการเปรียบเทียบภาระภาษี ไม่ได้หมายความว่าจะได้รับเงินสดคืนทันที
ก่อนอนุมัติรายจ่าย ให้ตอบให้ได้ว่า หากไม่มีผลประหยัดภาษี บริษัทก็ยังต้องซื้อหรือใช้บริการนี้หรือไม่ และหลังจ่ายแล้วยังมีเงินพอสำหรับเงินเดือน เจ้าหนี้ และภาษีที่เหลือหรือไม่
5. ทบทวน ภ.ง.ด.51 และผลขาดทุนทางภาษี
ปลายปีควรเทียบประมาณการล่าสุดกับข้อมูลที่ใช้ยื่นภาษีครึ่งปี และตรวจสิทธิผลขาดทุนยกมา อย่ารอให้ปิดงบเสร็จแล้วจึงเริ่มค้นเอกสาร
กำไรจริงต่างจากประมาณการครึ่งปีมากหรือไม่
สำหรับกิจการที่ใช้ประมาณการตามมาตรา 67 ทวิ (1) หากประมาณกำไรสุทธิขาดไปเกิน 25% ของกำไรสุทธิจริงโดยไม่มีเหตุอันสมควร อาจมีเงินเพิ่มตามมาตรา 67 ตรี (กรมสรรพากร: ประมวลรัษฎากร มาตรา 67 ทวิ และมาตรา 67 ตรี)
หากประมาณการต่างจากเดิมมาก ควรรวบรวมข้อมูลที่ใช้ประมาณการ ณ เวลายื่น สัญญาที่เกิดภายหลัง และเหตุที่รายได้หรือค่าใช้จ่ายเปลี่ยน แล้วให้ผู้ทำบัญชีประเมินวิธีดำเนินการ การมียอดขายเพิ่มขึ้นไม่ใช่หลักฐานว่ามีเหตุอันสมควรโดยอัตโนมัติ ต้องพิจารณาเกณฑ์ที่เกี่ยวข้อง เช่น คำสั่งกรมสรรพากรที่ ป.50/2537 ซึ่งแก้ไขเพิ่มเติมแล้ว
มีผลขาดทุนยกมาที่ยังใช้ได้หรือไม่
กฎหมายให้หักผลขาดทุนสุทธิยกมาได้ภายในกรอบไม่เกิน 5 ปีก่อนรอบบัญชีปัจจุบัน โดยเป็นผลขาดทุนทางภาษี ไม่ใช่ยอดขาดทุนสะสมในงบการเงินทั้งหมด (กรมสรรพากร: มาตรา 65 ตรี (12))
ควรจัดตารางแยกปีที่เกิดผลขาดทุน จำนวนที่เคยใช้ไป และยอดที่ยังเหลือ พร้อมแบบภาษีและรายละเอียดคำนวณเดิม เพื่อประเมินภาษีปีนี้โดยไม่ใช้สิทธิซ้ำหรือใช้ยอดที่หมดสิทธิแล้ว
6. ทำแผนปิดบัญชีและกันเงินสำหรับภาษีที่เหลือ
ควรกำหนดผู้รับผิดชอบและวันส่งข้อมูลแต่ละชุดให้ชัด แทนการสั่งฝ่ายบัญชีเพียงว่าให้ช่วยลดภาษีปลายปี ตารางนี้เป็นข้อเสนอสำหรับจัดงานภายในของกิจการที่ปิดรอบวันที่ 31 ธันวาคม ไม่ใช่กำหนดเวลาตามกฎหมาย
| ช่วงทำงาน | สิ่งที่ควรทำให้เสร็จ | ผลลัพธ์ที่ต้องได้ |
|---|---|---|
| ก่อนสิ้นรอบบัญชี | ประมาณกำไร ตรวจสิทธิ SME และเทียบ ภ.ง.ด.51 | ประมาณภาษีพร้อมประเด็นที่ต้องตัดสินใจ |
| ก่อนสิ้นรอบบัญชี | ตามเอกสารคู่ค้า แยกรายการส่วนตัว และตรวจรายการข้ามปี | รายการเอกสารที่ยังขาดพร้อมผู้ติดตาม |
| ณ วันสิ้นรอบบัญชี | จัดให้มีข้อมูลตรวจนับสินค้า และยอดลูกหนี้ เจ้าหนี้ ธนาคารที่ตรวจสอบได้ | หลักฐานประกอบยอดปิดบัญชี |
| หลังสิ้นรอบบัญชี | สรุปรายการปรับปรุงทางภาษี ผลขาดทุนยกมา และเครดิตภาษี | ประมาณยอดชำระเพิ่มหรือชำระเกิน |
| ก่อนยื่นแบบ | ยืนยันยอดกับผู้ทำบัญชีและเตรียมเงินให้พร้อม | แบบและแผนชำระภาษีที่ตรวจแล้ว |
การประมาณภาษีคงเหลือควรแยกภาษีทั้งปีออกจากเครดิตภาษี เช่น ภาษีที่ชำระตาม ภ.ง.ด.51 และภาษีเงินได้ที่ถูกหัก ณ ที่จ่ายซึ่งมีหลักฐานและใช้สิทธิได้ ไม่ควรนำภาษีหัก ณ ที่จ่ายที่บริษัทหักจากคู่ค้าแล้วนำส่งแทนคู่ค้ามาหักเป็นเครดิตของบริษัทเอง (กรมสรรพากร: วิธีกรอก ภ.ง.ด.50 หน้า 6)
กำหนดพื้นฐานสำหรับการยื่น ภ.ง.ด.50 และชำระภาษีคือภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี ตาม มาตรา 68 แห่งประมวลรัษฎากร ส่วนวันที่ครบกำหนดจริง สิทธิขยายเวลาทางอินเทอร์เน็ต และวันหยุด ต้องตรวจประกาศสำหรับรอบที่ยื่นอีกครั้ง ไม่ควรใช้วันสิ้นเดือนธันวาคมเป็นกำหนดยื่นภาษีประจำปี
ขั้นตอนถัดไปสำหรับเจ้าของ SME
เริ่มจากนัดผู้ทำบัญชีพร้อมประมาณการกำไร รายการรายจ่ายที่ยังไม่ชัด แบบ ภ.ง.ด.51 และรายละเอียดภาษีที่ถูกหักไว้ แล้วสรุปร่วมกันให้ได้ว่า มีเรื่องใดต้องทำก่อนปิดรอบ เรื่องใดต้องตามเอกสาร และต้องกันเงินสดเท่าไร
หากต้องการหารือเรื่องการวางแผนบัญชี ภาษี และกระแสเงินสดของกิจการ ดูข้อมูล บริการที่ปรึกษาการเงิน บัญชี และภาษีของบนกองเงินกองทอง หรือส่งรายละเอียดเบื้องต้นผ่าน หน้าติดต่อเรา เพื่อพูดคุยถึงประเด็นที่เหมาะกับธุรกิจของคุณ
แหล่งอ้างอิง
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 65–76 — เกณฑ์สิทธิ ค่าเสื่อมราคา ภาษีครึ่งปี และกำหนดยื่นภาษีประจำปี
- กรมสรรพากร: พระราชกฤษฎีกาฯ ฉบับที่ 530 พ.ศ. 2554 — เงื่อนไขต่อเนื่องสำหรับสิทธิอัตราภาษี SME
- กรมสรรพากร: วิธีกรอก ภ.ง.ด.50 สำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2568 — อัตราภาษีและรายการเครดิตภาษี
- กรมสรรพากร: อัตราภาษีและการคำนวณภาษี
- กรมสรรพากร: เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี — รายจ่ายต้องห้ามและผลขาดทุนยกมา
- กรมสรรพากร: คำสั่งที่ ป.50/2537 ซึ่งแก้ไขเพิ่มเติมแล้ว — แนวทางเหตุอันสมควรในการประมาณการกำไรสุทธิ
แหล่งข้อมูลข้างต้นเปิดตรวจเมื่อวันที่ 15 พฤศจิกายน 2569